ITCMD: doar em 2026 ou herdar em 2027? As contas para imóvel, fazenda e holding
A mesma herança pode custar R$ 700 mil a mais. Uma holding avaliada em R$ 15 milhões, que pagaria R$ 200 mil de ITCMD pela regra antiga, pode chegar a R$ 900 mil com as novas regras.
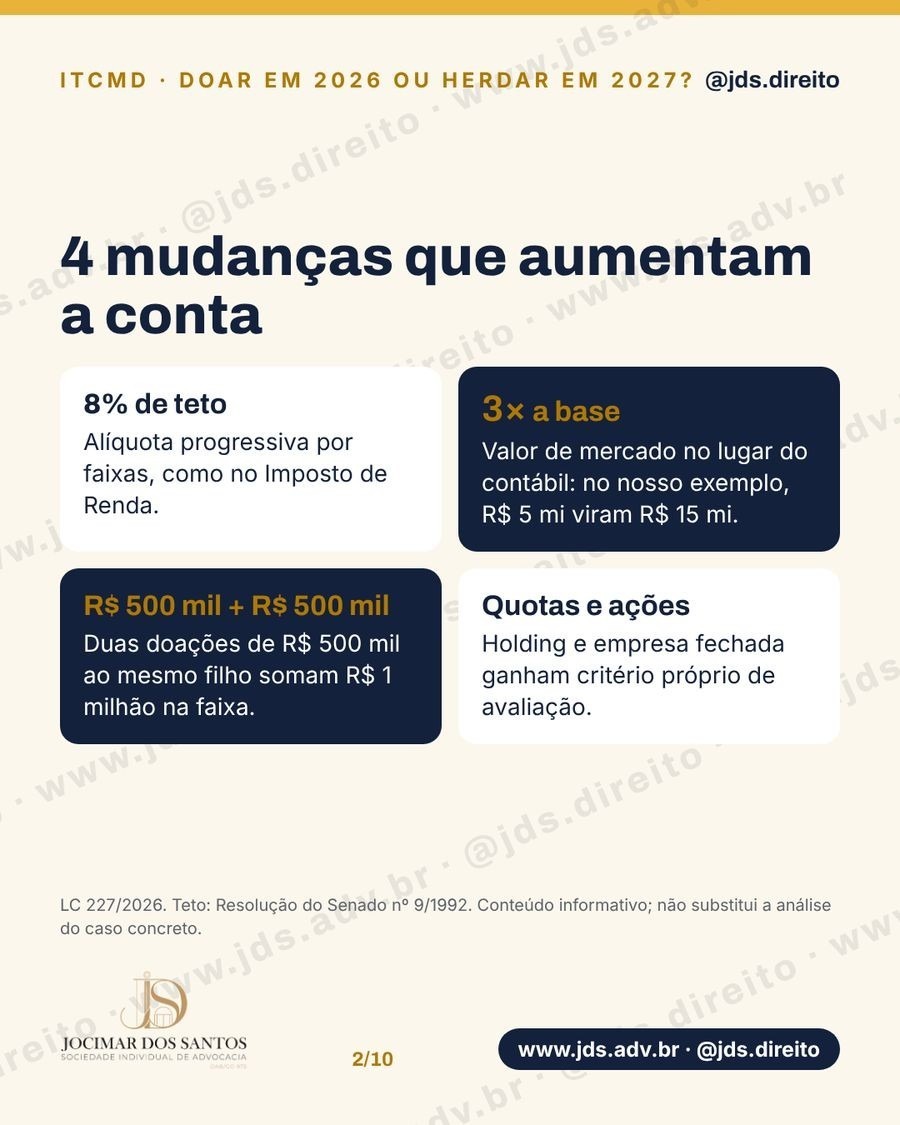
As 4 mudanças que aumentam a conta
| Mudança | O que significa |
|---|---|
| Teto de 8% | Alíquota progressiva por faixas, como no Imposto de Renda |
| Valor de mercado | A base deixa de ser o valor contábil ou de referência; no exemplo da holding, R$ 5 milhões viram R$ 15 milhões |
| Doações somadas | Duas doações de R$ 500 mil ao mesmo filho somam R$ 1 milhão para enquadrar a faixa |
| Quotas e ações | Holding e empresa fechada ganham critério próprio de avaliação |
LC 227/2026 (normas gerais do ITCMD). Teto: Resolução do Senado nº 9/1992.
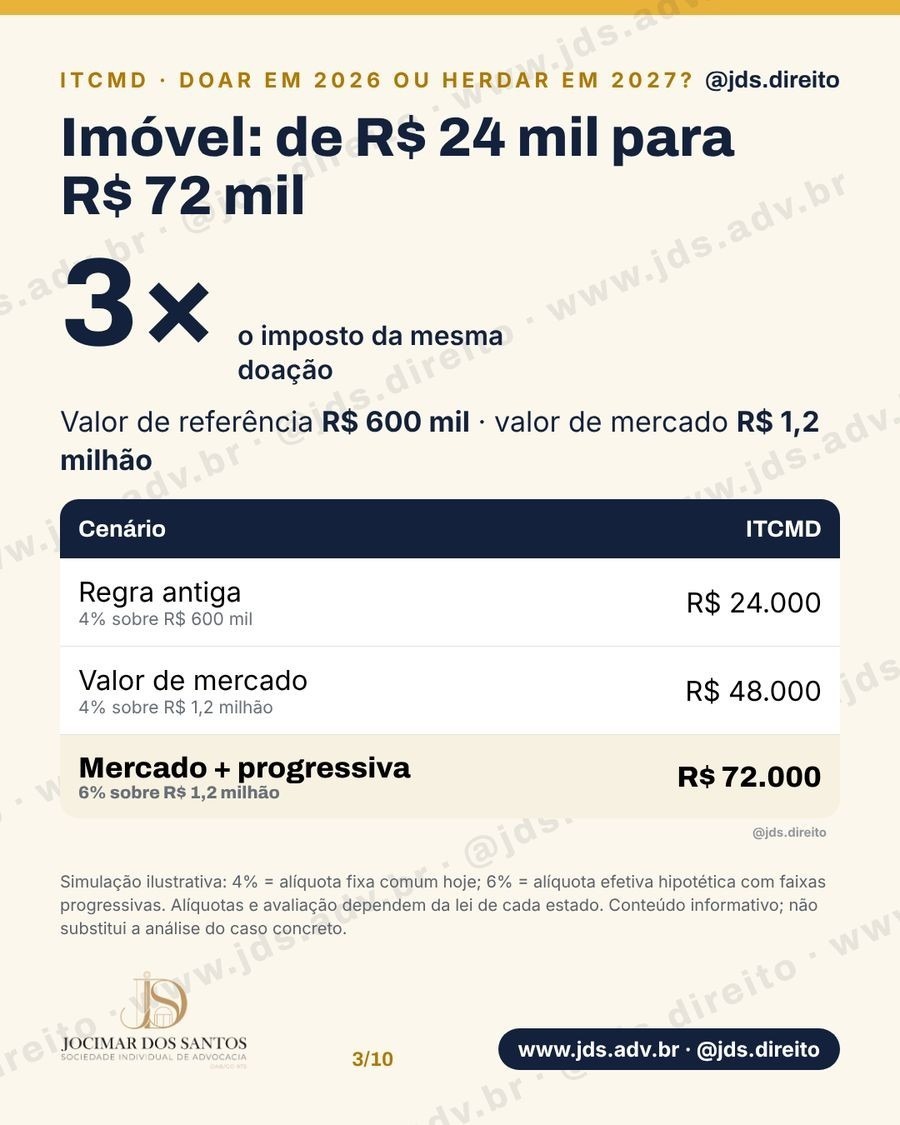
Imóvel: de R$ 24 mil para R$ 72 mil
Imóvel com valor de referência de R$ 600 mil e valor de mercado de R$ 1,2 milhão: o imposto da mesma doação triplica.
| Cenário | ITCMD |
|---|---|
| Regra antiga (4% sobre R$ 600 mil) | R$ 24.000 |
| Valor de mercado (4% sobre R$ 1,2 milhão) | R$ 48.000 |
| Mercado + progressiva (6% sobre R$ 1,2 milhão) | R$ 72.000 |
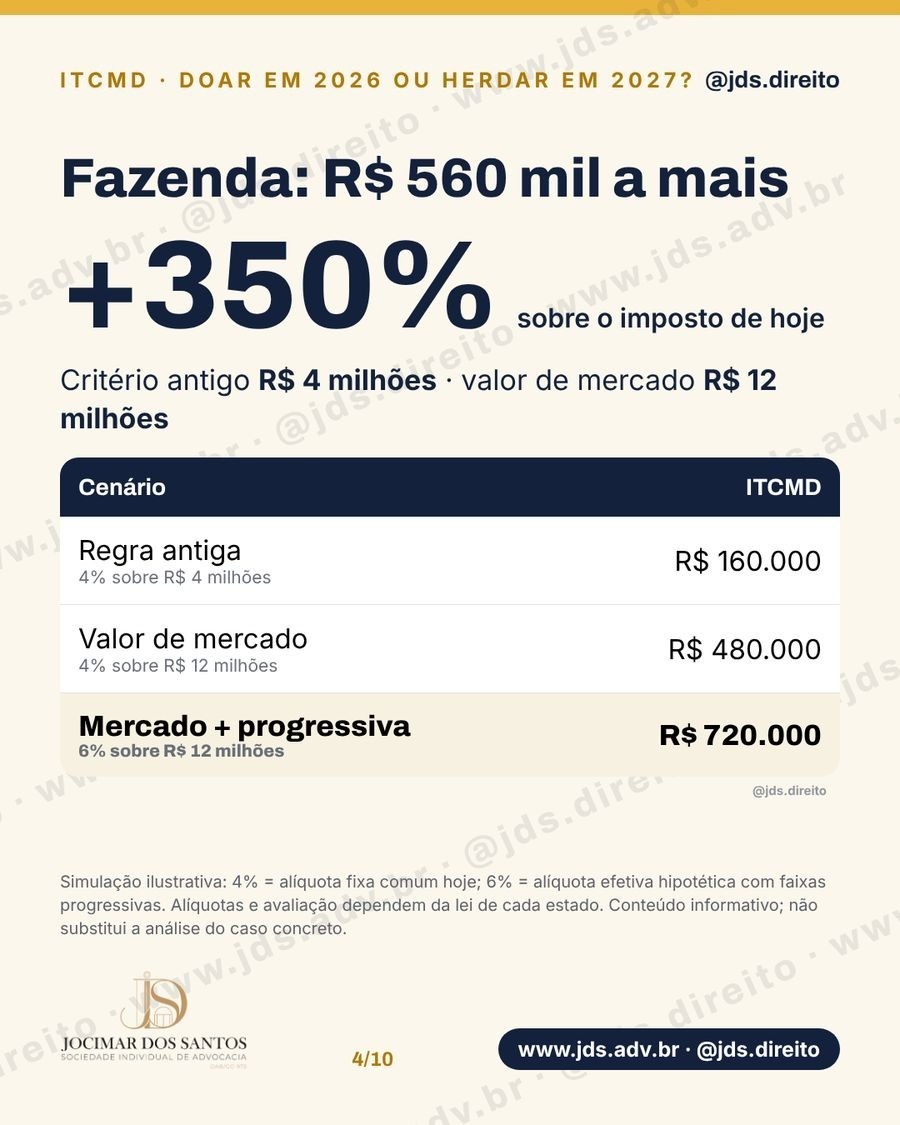
Fazenda: R$ 560 mil a mais
Fazenda avaliada em R$ 4 milhões pelo critério antigo e em R$ 12 milhões a valor de mercado: alta de 350% sobre o imposto de hoje.
| Cenário | ITCMD |
|---|---|
| Regra antiga (4% sobre R$ 4 milhões) | R$ 160.000 |
| Valor de mercado (4% sobre R$ 12 milhões) | R$ 480.000 |
| Mercado + progressiva (6% sobre R$ 12 milhões) | R$ 720.000 |
Holding: R$ 700 mil a mais
Holding com patrimônio contábil de R$ 5 milhões, avaliada a mercado em R$ 15 milhões: o imposto chega a 4,5 vezes o da regra antiga.
| Cenário | ITCMD |
|---|---|
| Valor contábil (4% sobre R$ 5 milhões) | R$ 200.000 |
| Valor de mercado (4% sobre R$ 15 milhões) | R$ 600.000 |
| Mercado + progressiva (6% sobre R$ 15 milhões) | R$ 900.000 |
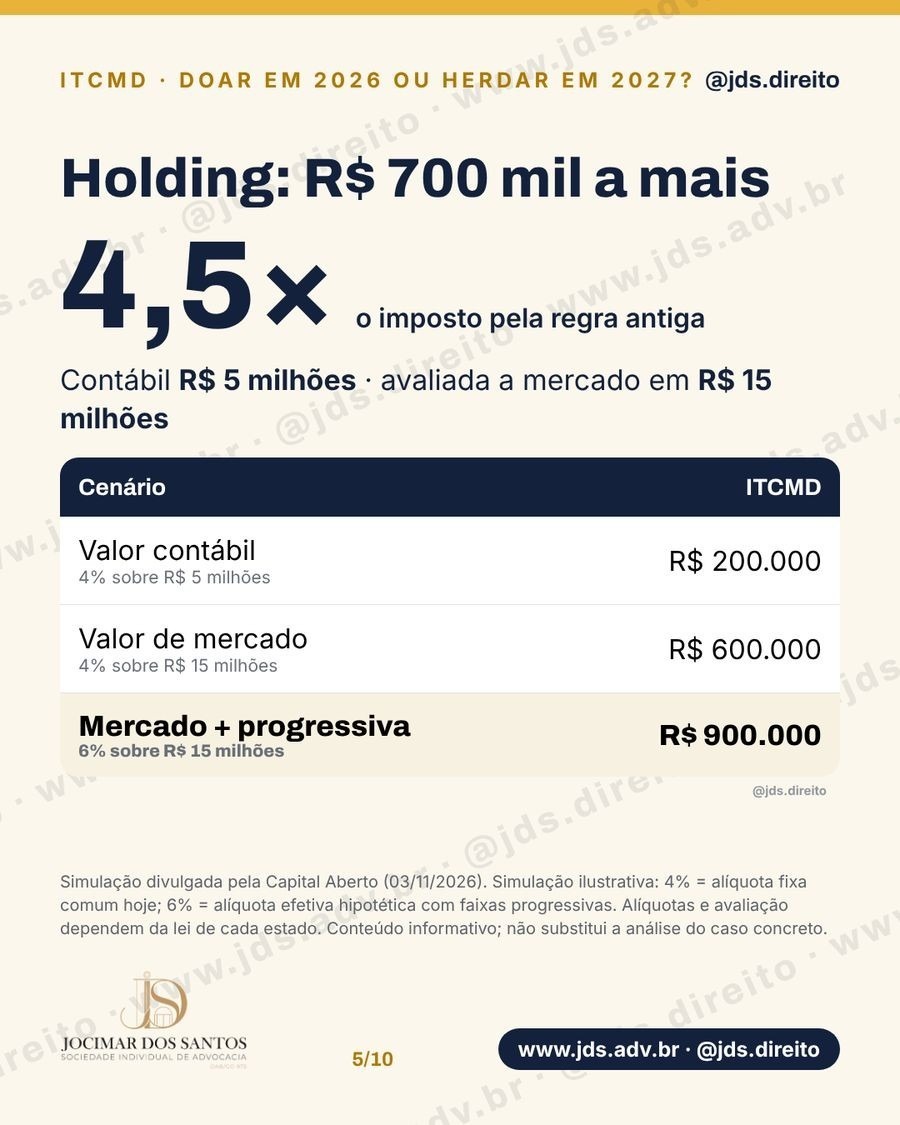
Simulação divulgada pela Capital Aberto (03/11/2026).
Tabela para consultar por faixa de patrimônio
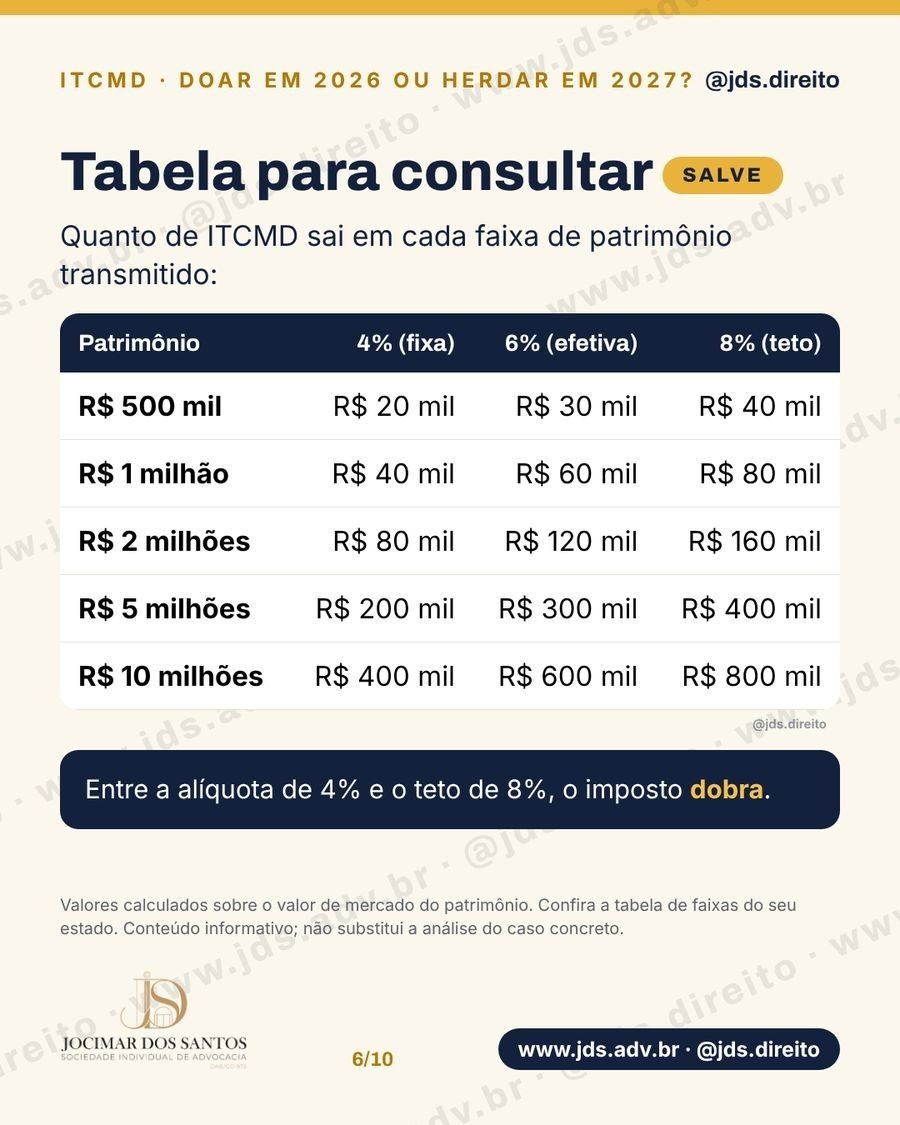
Quanto de ITCMD sai em cada faixa de patrimônio transmitido, calculado sobre o valor de mercado:
| Patrimônio | 4% (fixa) | 6% (efetiva) | 8% (teto) |
|---|---|---|---|
| R$ 500 mil | R$ 20 mil | R$ 30 mil | R$ 40 mil |
| R$ 1 milhão | R$ 40 mil | R$ 60 mil | R$ 80 mil |
| R$ 2 milhões | R$ 80 mil | R$ 120 mil | R$ 160 mil |
| R$ 5 milhões | R$ 200 mil | R$ 300 mil | R$ 400 mil |
| R$ 10 milhões | R$ 400 mil | R$ 600 mil | R$ 800 mil |
Entre a alíquota de 4% e o teto de 8%, o imposto dobra. Confira a tabela de faixas do seu estado.
Doar sem perder a renda: a reserva de usufruto
Na doação com reserva de usufruto, os filhos recebem a nua-propriedade e os pais continuam usando o bem e recebendo o aluguel ou o arrendamento. No exemplo, uma fazenda arrendada que rende R$ 600 mil por ano continua com os pais.
A doação pode levar quatro cláusulas de proteção: incomunicabilidade, impenhorabilidade, inalienabilidade e reversão. Atenção ao imposto: cada estado define como o usufruto é tributado.
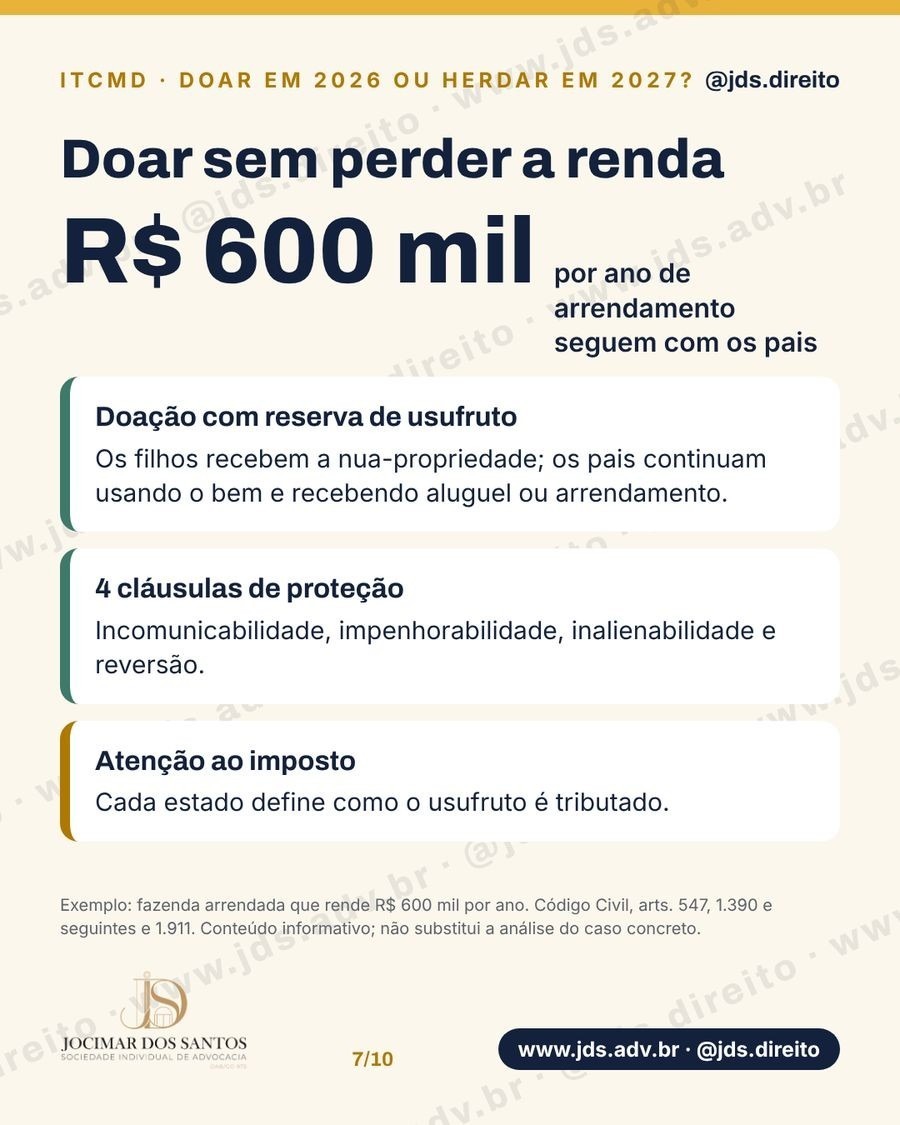
Código Civil, arts. 547, 1.390 e seguintes e 1.911.
Quanto dá para doar?
Quem tem herdeiros necessários só pode doar livremente a metade disponível do patrimônio; a outra metade é a legítima. Com patrimônio de R$ 4 milhões e dois filhos:
| Parte | Valor |
|---|---|
| Disponível (pode ser doada a quem quiser) | R$ 2.000.000 |
| Legítima dos herdeiros (R$ 1 milhão para cada filho) | R$ 2.000.000 |
A doação que ultrapassa o que o doador poderia dispor em testamento é nula na parte excedente. E doar tudo, sem reservar renda suficiente para viver, torna a doação nula. A doação a filho adianta a herança, salvo dispensa de colação.
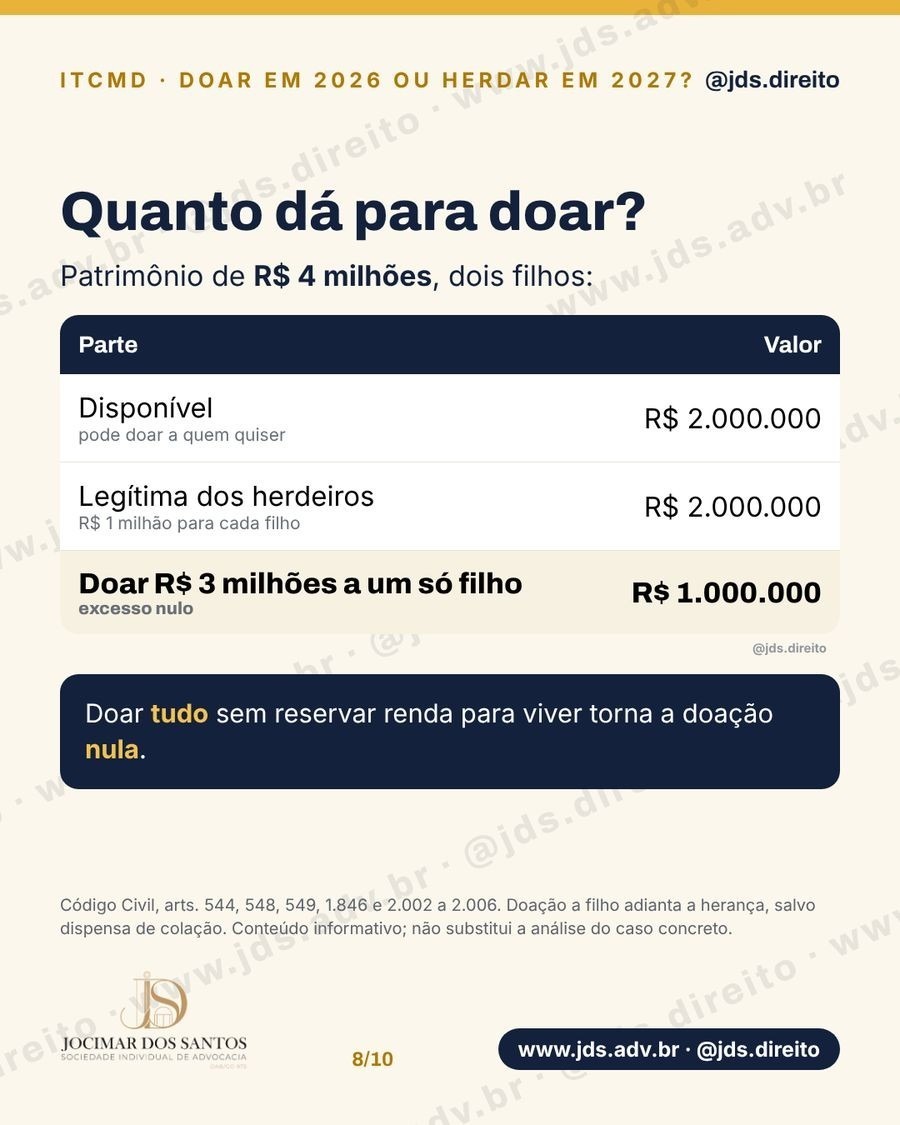
Código Civil, arts. 544, 548, 549, 1.846 e 2.002 a 2.006.
O calendário até 31/12/2026
| Até | O que fazer |
|---|---|
| 20/11 | Listar os bens e estimar o valor de mercado |
| 30/11 | Conferir a lei do seu estado e simular 2026 × 2027 |
| 11/12 | Definir usufruto, cláusulas e quem recebe o quê |
| 18/12 | Escritura e guia do ITCMD, antes do recesso de fim de ano |
Aumento de imposto aprovado em 2026 só vale em 2027, e 90 dias após publicado. Os prazos de cartório e de emissão de guias variam.
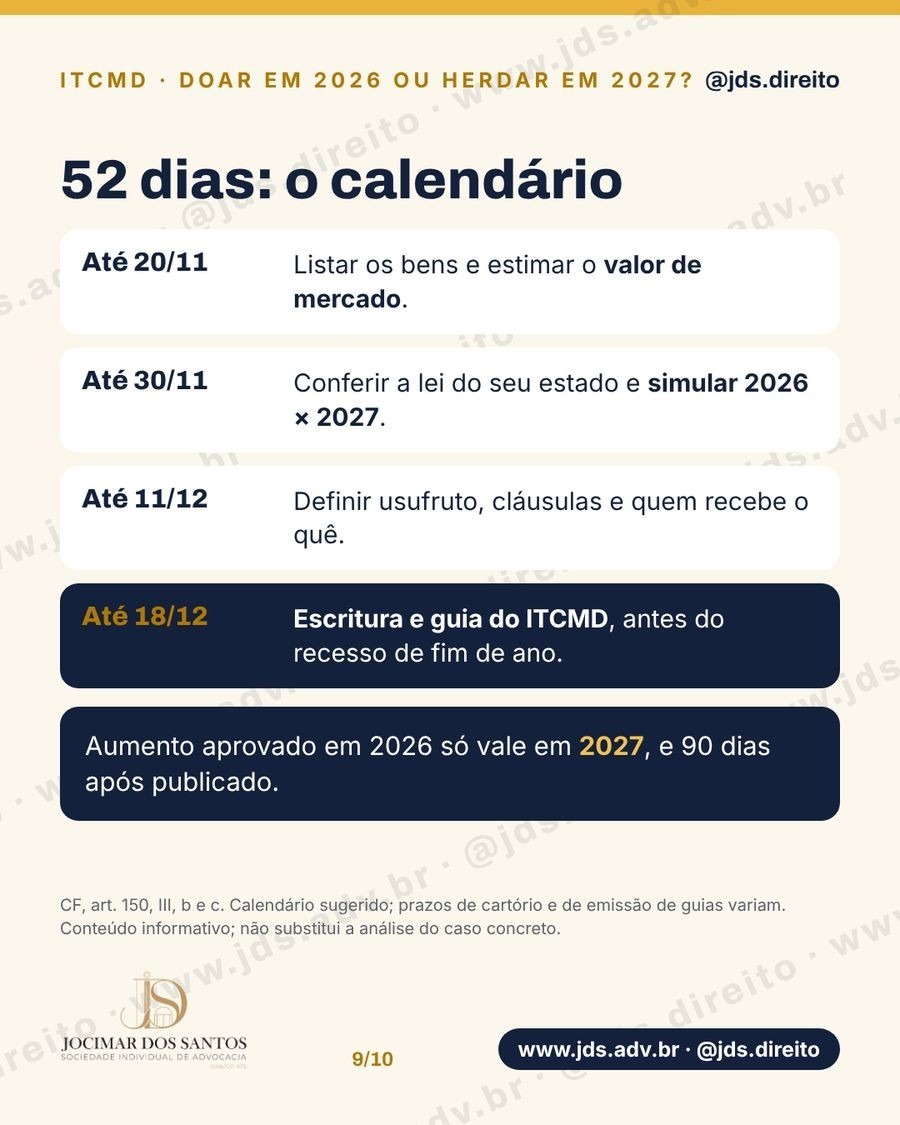
CF, art. 150, III, b e c.