Simples ou Simples híbrido em 2027: a conta para quem vende e para quem compra
Em 2027, a empresa do Simples pode tirar a CBS e o IBS do DAS e destacá-los na nota. A conta muda para quem vende e para quem compra.
O que muda entre os dois
No Simples, a CBS e o IBS ficam dentro do DAS, a guia única. Quem compra da empresa aproveita como crédito só a parcela de CBS e IBS da guia.
No Simples híbrido, a empresa continua no Simples para IRPJ, CSLL e INSS patronal. A CBS e o IBS saem do DAS e vão destacados na nota, com débito e crédito; o cliente aproveita o valor cheio.
LC 214/2025, art. 41, §§ 2º e 3º, e art. 47, § 9º; LC 123/2006, art. 23.
Comércio: quanto sobra numa venda de R$ 10 mil
Simulação: loja que fatura R$ 600 mil por ano, vende R$ 10 mil e comprou essa mercadoria por R$ 6 mil mais tributo, de fornecedor do regime regular.
| Venda de R$ 10 mil | Simples | Híbrido |
|---|---|---|
| Recebe do cliente | R$ 10.000,00 | R$ 11.130,00 |
| (−) Mercadoria comprada (R$ 6.000 + R$ 678 de tributo) | R$ 6.678,00 | R$ 6.678,00 |
| (−) DAS | R$ 719,00 | R$ 607,56 |
| (−) CBS e IBS a recolher, após o crédito da compra | — | R$ 452,00 |
| Sobra para a loja | R$ 2.603,00 | R$ 3.392,44 |
No híbrido, a loja aproveita o crédito da mercadoria (R$ 678) e repassa o tributo ao cliente. No Simples, esse tributo vira custo.
Para o cliente do lucro real ou presumido, o custo real da compra é de R$ 9.888,55 no Simples e R$ 10.000 no híbrido: diferença de R$ 111. Para o consumidor final e o cliente do Simples, que não têm crédito, a compra do híbrido fica 11,3% mais cara.
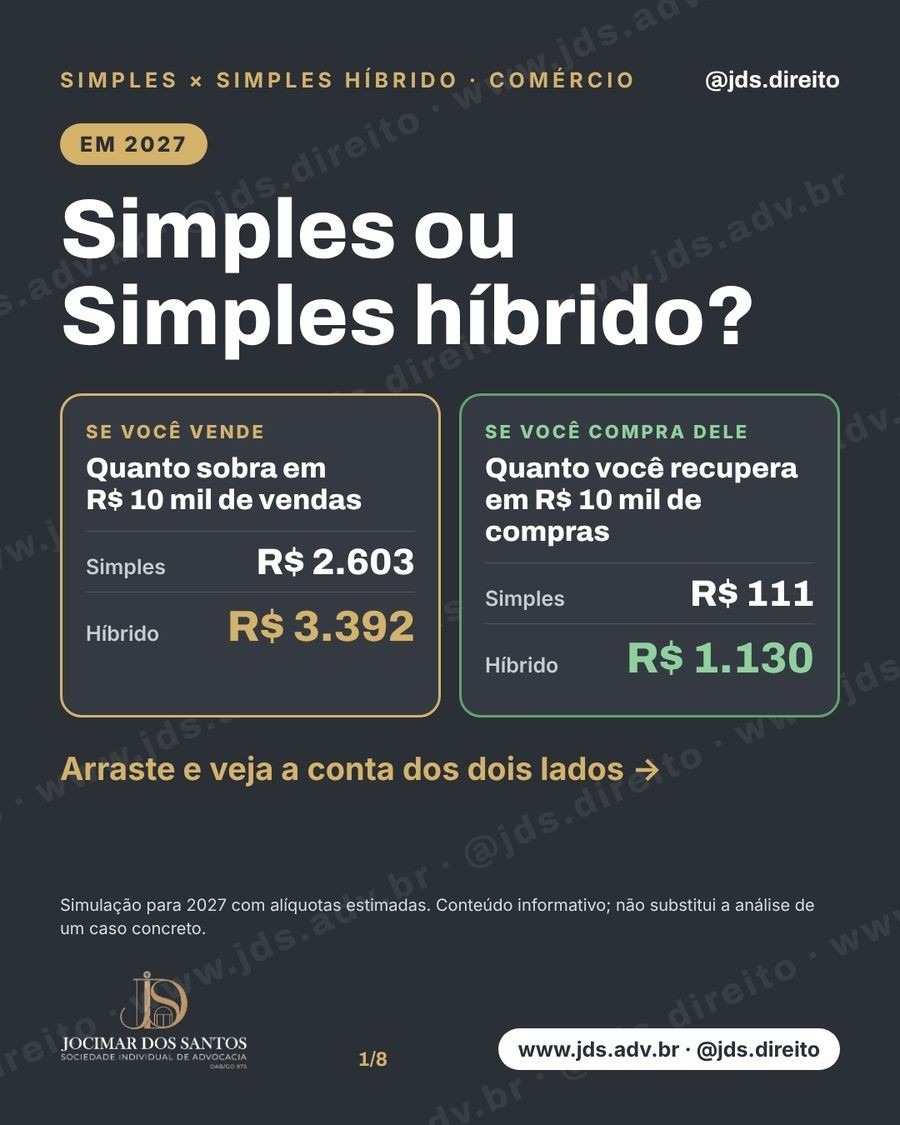
Premissas: Anexo I, 3ª faixa, alíquota efetiva de 7,19%; parcela de CBS e IBS no DAS de 15,5% (partilha de 2027); CBS + IBS de 11,3%. Antes do IRPJ sobre o lucro e das despesas da loja.
Serviços: quanto sobra numa nota de R$ 10 mil
Simulação: empresa de serviços que fatura R$ 600 mil por ano, emite uma nota de R$ 10 mil e tem R$ 1 mil mais tributo de custos com crédito (software, aluguel de empresa, insumos).
| Nota de R$ 10 mil | Simples | Híbrido |
|---|---|---|
| Recebe do cliente | R$ 10.000,00 | R$ 11.130,00 |
| (−) Custos com crédito (R$ 1.000 + R$ 113 de tributo) | R$ 1.113,00 | R$ 1.113,00 |
| (−) DAS | R$ 1.056,00 | R$ 880,70 |
| (−) CBS e IBS a recolher, após o crédito dos custos | — | R$ 1.017,00 |
| Sobra para a empresa | R$ 7.831,00 | R$ 8.119,30 |
Em serviços há pouco custo com crédito: o ganho do híbrido depende quase todo de o cliente aceitar o tributo por fora.
Para quem contrata no lucro real ou presumido, o custo real é de R$ 9.824,70 no Simples e R$ 10.000 no híbrido: diferença de R$ 175. Para a pessoa física e o cliente do Simples, o serviço do híbrido fica 11,3% mais caro.
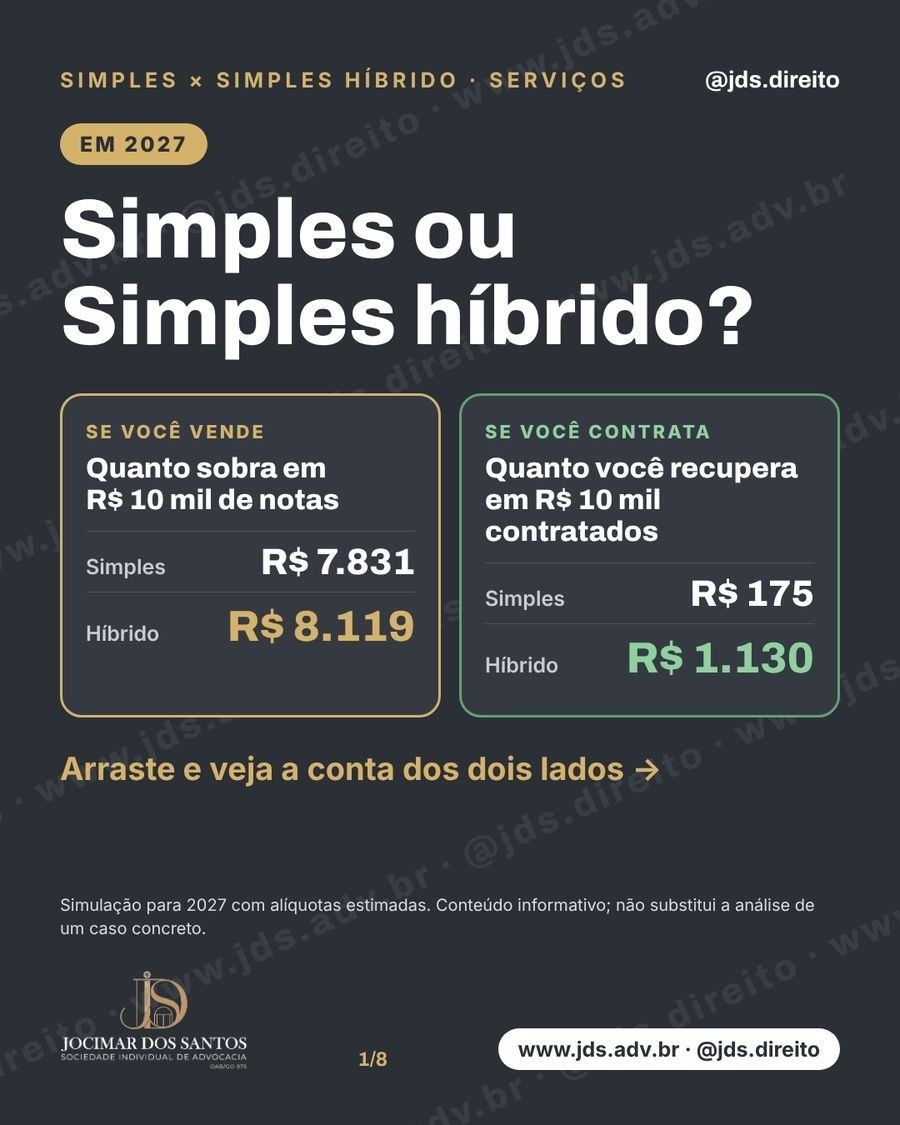
Premissas: Anexo III, 3ª faixa, alíquota efetiva de 10,56%; parcela de CBS e IBS no DAS de 16,6% (partilha de 2027); CBS + IBS de 11,3%. Antes do IRPJ sobre o lucro, da folha e das demais despesas.
E se o cliente só aceitar pagar R$ 10 mil no total?
É o que acontece quando o comprador negocia o preço final com o tributo dentro. No híbrido, a nota passa a ser de R$ 8.984,73 mais R$ 1.015,27 de CBS e IBS.
| Nota de R$ 10 mil, preço fechado | Comércio: Simples | Comércio: híbrido | Serviços: Simples | Serviços: híbrido |
|---|---|---|---|---|
| Crédito para o cliente | R$ 111,45 | R$ 1.015,27 | R$ 175,30 | R$ 1.015,27 |
| Custo real para o cliente (lucro real ou presumido) | R$ 9.888,55 | R$ 8.984,73 | R$ 9.824,70 | R$ 8.984,73 |
| Sobra para quem vende | R$ 2.603,00 | R$ 2.438,86 | R$ 7.831,00 | R$ 7.193,44 |
Com o mesmo preço final, o cliente que tem crédito paga R$ 904 a menos no comércio e R$ 840 a menos nos serviços comprando do híbrido. Quem vende fica com menos (R$ 164 no comércio e R$ 638 nos serviços), mas fica mais competitivo para clientes com crédito.
Para quem cada um tende a valer
| Simples tende a valer quando a empresa | Híbrido tende a valer quando a empresa |
|---|---|
| Vende ou presta serviço ao consumidor final ou a empresas do Simples (clínicas, salões, escolas, academias) | Vende ou presta serviço a empresas do lucro real ou presumido (indústria, TI, engenharia, consultoria, manutenção, transporte) |
| Compra pouco com crédito | Compra de fornecedores do regime regular |
| Tem o preço final definido pelo mercado | Consegue cobrar o tributo destacado na nota |
Atenção ao híbrido: há mais obrigações (apuração de débitos e créditos), e quem recebeu ressarcimento de CBS ou IBS não pode voltar ao DAS no mesmo ano nem no seguinte. Atividades dos Anexos IV e V e o Fator R mudam a alíquota do DAS.
LC 214/2025, art. 41, § 5º.
Até quando decidir
| Data | O que acontece |
|---|---|
| 30/10/2026 | Terminou o prazo para optar pelo híbrido de janeiro a junho de 2027 |
| 03/11 a 20/12/2026 | Quem optou pode desistir; a desistência é irretratável |
| Até 15/12/2026 | O Senado fixa a alíquota de referência da CBS de 2027 (o TCU propôs 11,3%) |
| Março de 2027 | Nova opção, para valer de julho a dezembro de 2027; a escolha é semestral |
Quem não optou continua com CBS e IBS dentro do DAS. Empresa aberta no fim de 2026 segue regra própria de opção.
Resolução CGSN nº 194/2026 (DOU de 28/09/2026); LC 214/2025, art. 41.