Produtor rural na reforma tributária: quem paga CBS e IBS e o que muda em 2027
Sete perguntas que todo produtor rural está fazendo sobre CBS e IBS, respondidas com base na Lei Complementar nº 214/2025.
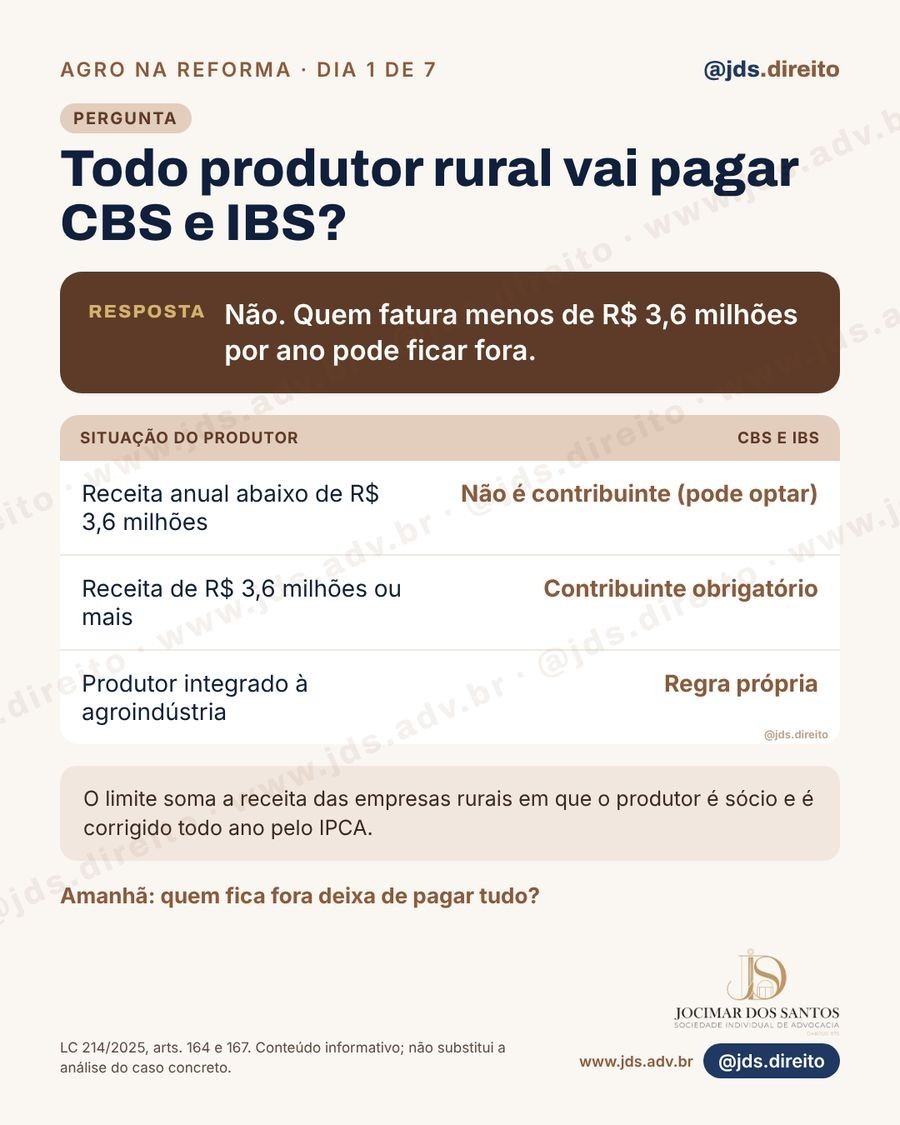
1. Todo produtor rural vai pagar CBS e IBS?
Não. Quem fatura menos de R$ 3,6 milhões por ano, como pessoa física ou empresa, pode ficar fora e só entra se quiser.
| Situação do produtor | CBS e IBS |
|---|---|
| Receita anual abaixo de R$ 3,6 milhões | Não é contribuinte (pode optar) |
| Receita de R$ 3,6 milhões ou mais | Contribuinte obrigatório |
| Produtor integrado à agroindústria | Regra própria |
O limite soma a receita das empresas rurais em que o produtor é sócio e é corrigido todo ano pelo IPCA.
LC 214/2025, arts. 164 e 167.
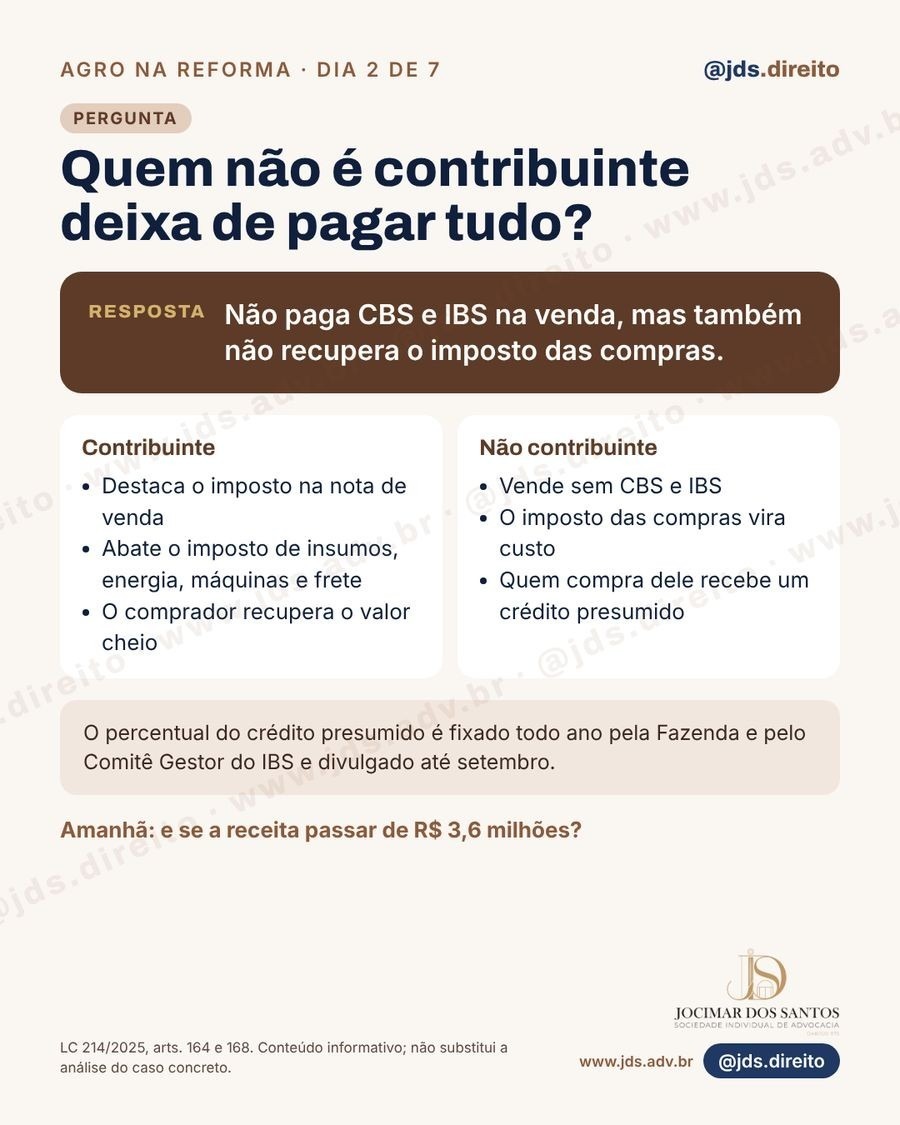
2. Quem não é contribuinte deixa de pagar tudo?
Não. Não paga CBS e IBS na venda, mas também não recupera o imposto embutido nas compras: insumos, energia, máquinas e frete viram custo.
| Contribuinte | Não contribuinte |
|---|---|
| Destaca o imposto na nota de venda | Vende sem CBS e IBS |
| Abate o imposto de insumos, energia, máquinas e frete | O imposto das compras vira custo |
| O comprador recupera o valor cheio | Quem compra dele recebe um crédito presumido |
O percentual do crédito presumido é fixado todo ano pela Fazenda e pelo Comitê Gestor do IBS e divulgado até setembro.
LC 214/2025, arts. 164 e 168.
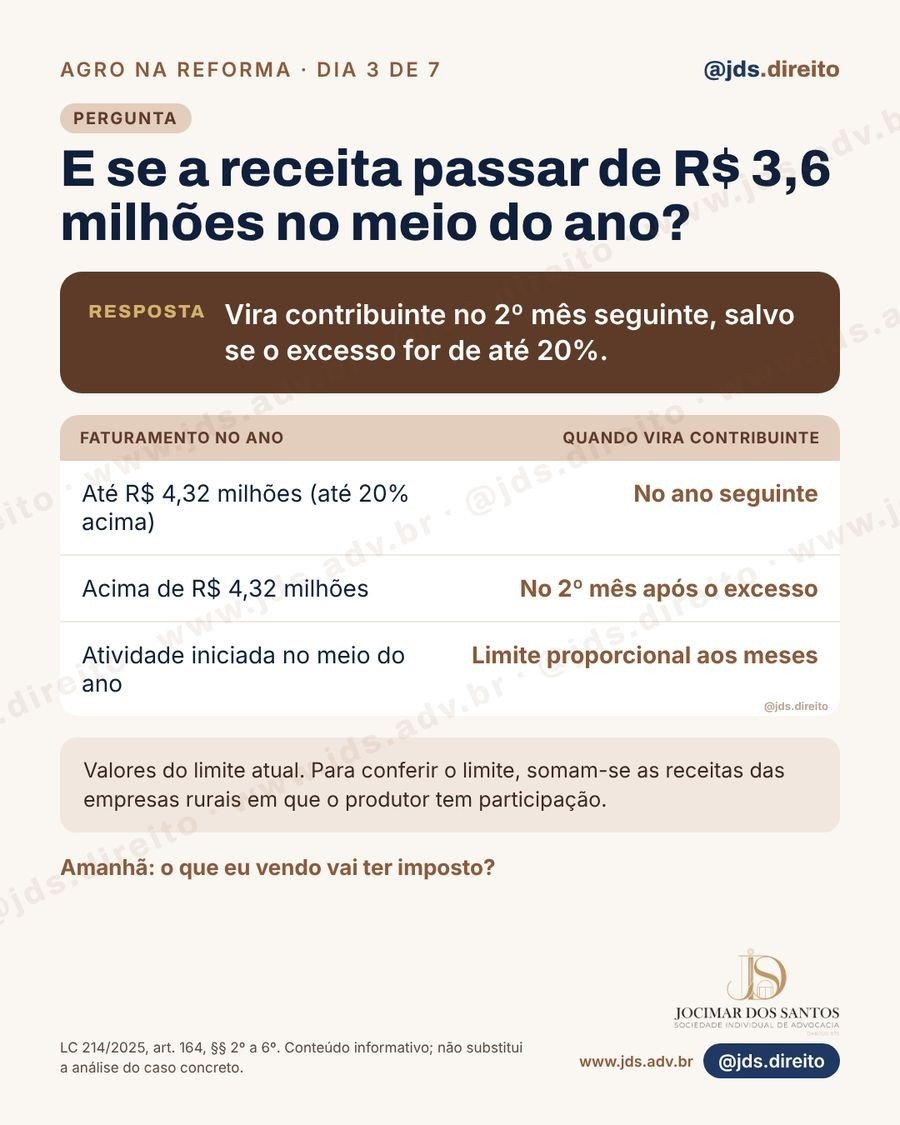
3. E se a receita passar de R$ 3,6 milhões no meio do ano?
Vira contribuinte no 2º mês seguinte ao excesso, salvo se o excesso for de até 20%.
| Faturamento no ano | Quando vira contribuinte |
|---|---|
| Até R$ 4,32 milhões (até 20% acima) | No ano seguinte |
| Acima de R$ 4,32 milhões | No 2º mês após o excesso |
| Atividade iniciada no meio do ano | Limite proporcional aos meses |
Para conferir o limite, somam-se as receitas das empresas rurais em que o produtor tem participação.
LC 214/2025, art. 164, §§ 2º a 6º.
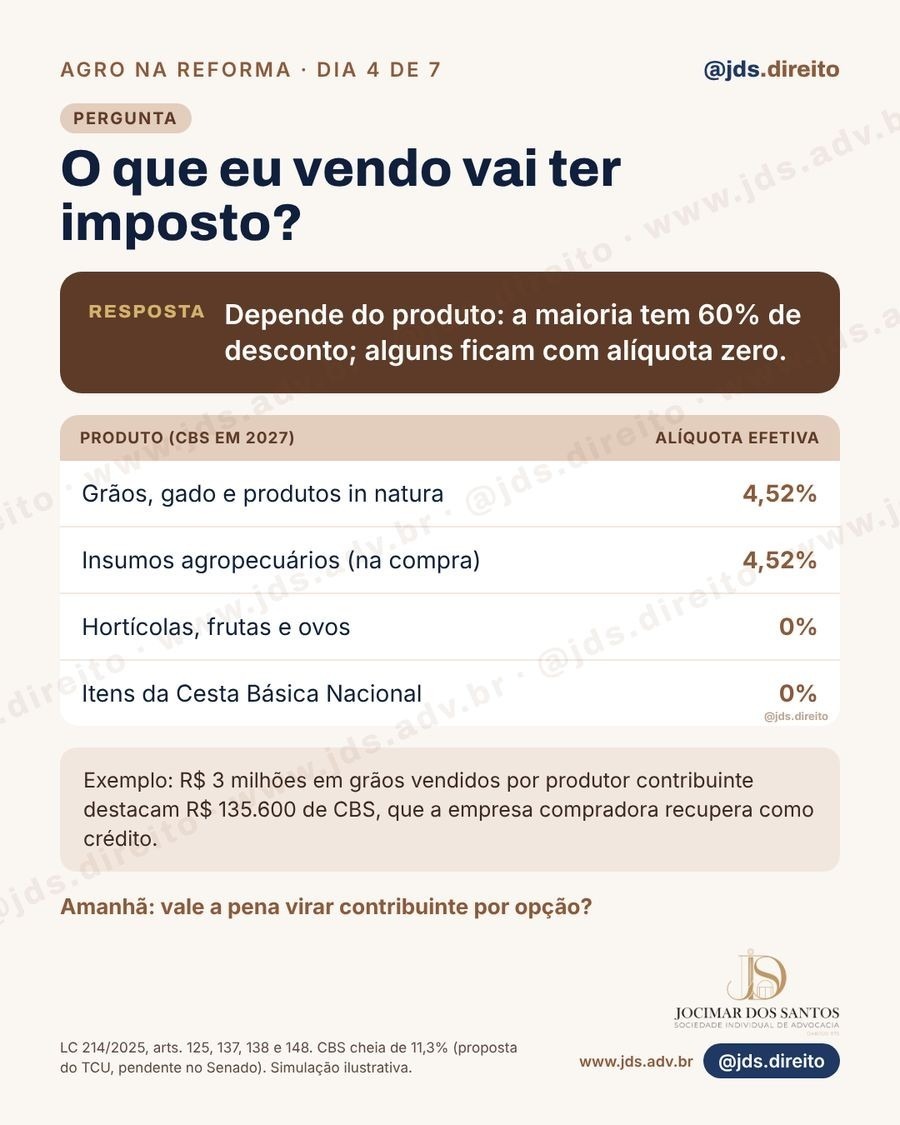
4. O que eu vendo vai ter imposto?
Depende do produto: a maioria tem 60% de desconto, e alguns ficam com alíquota zero.
| Produto (CBS em 2027) | Alíquota efetiva |
|---|---|
| Grãos, gado e produtos in natura | 4,52% |
| Insumos agropecuários (na compra) | 4,52% |
| Hortícolas, frutas e ovos | 0% |
| Itens da Cesta Básica Nacional | 0% |
Exemplo: R$ 3 milhões em grãos vendidos por produtor contribuinte destacam R$ 135.600 de CBS, que a empresa compradora recupera como crédito.
LC 214/2025, arts. 125, 137, 138 e 148. Simulação ilustrativa.
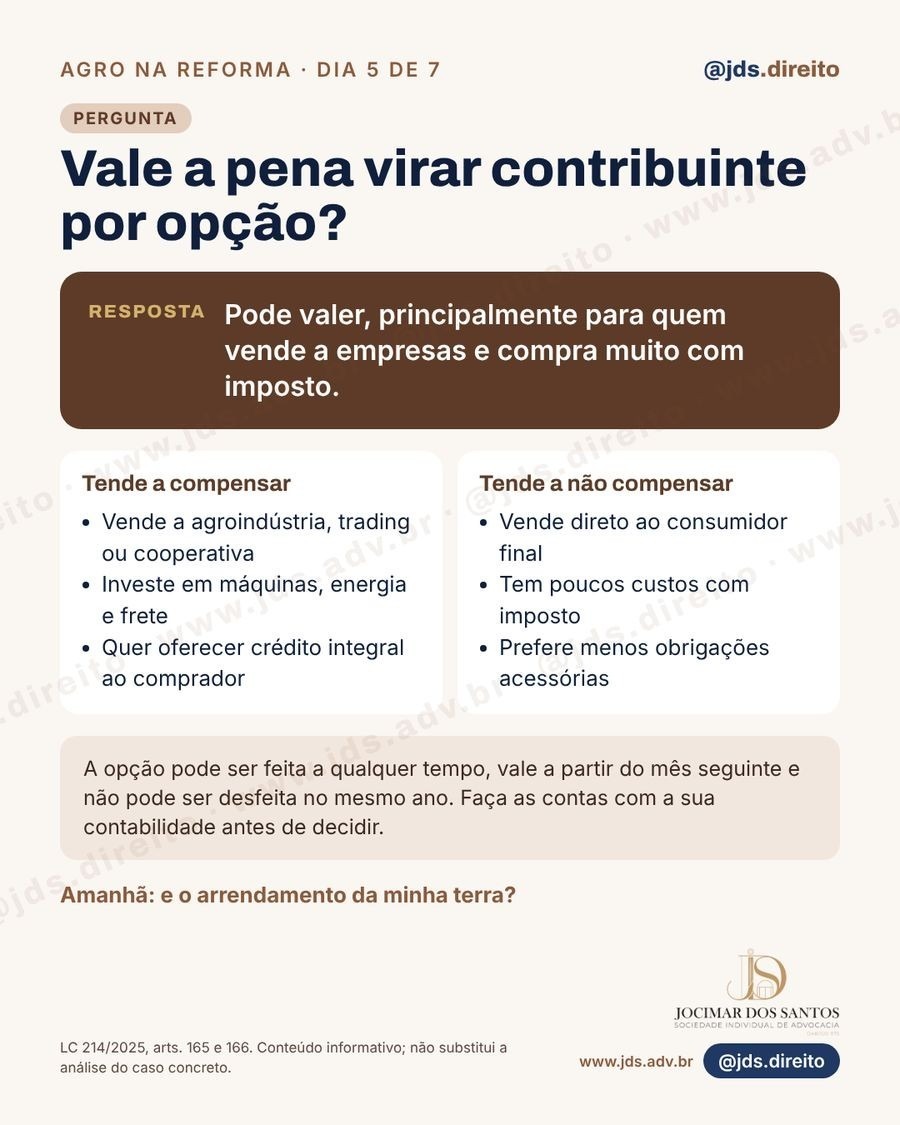
5. Vale a pena virar contribuinte por opção?
Pode valer, principalmente para quem vende a empresas e compra muito com imposto.
| Tende a compensar | Tende a não compensar |
|---|---|
| Vende a agroindústria, trading ou cooperativa | Vende direto ao consumidor final |
| Investe em máquinas, energia e frete | Tem poucos custos com imposto |
| Quer oferecer crédito integral ao comprador | Prefere menos obrigações acessórias |
A opção pode ser feita a qualquer tempo, vale a partir do mês seguinte e não pode ser desfeita no mesmo ano. A conta é individual e deve ser feita com a contabilidade.
LC 214/2025, arts. 165 e 166.
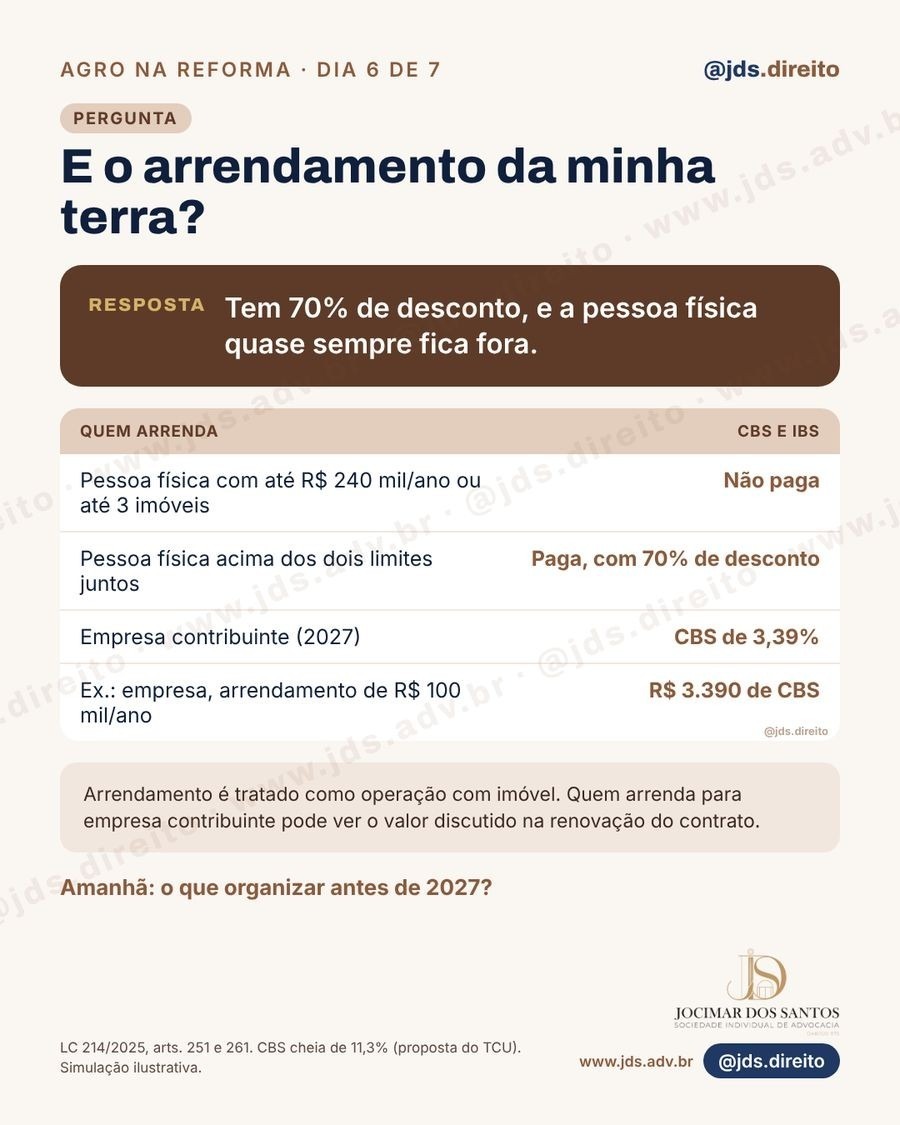
6. E o arrendamento da minha terra?
Tem 70% de desconto, e a pessoa física quase sempre fica fora.
| Quem arrenda | CBS e IBS |
|---|---|
| Pessoa física com até R$ 240 mil/ano ou até 3 imóveis | Não paga |
| Pessoa física acima dos dois limites juntos | Paga, com 70% de desconto |
| Empresa contribuinte (2027) | CBS de 3,39% |
| Exemplo: empresa com arrendamento de R$ 100 mil/ano | R$ 3.390 de CBS |
O arrendamento é tratado como operação com imóvel. Quem arrenda para empresa contribuinte pode ver o valor discutido na renovação do contrato.
LC 214/2025, arts. 251 e 261. Simulação ilustrativa.
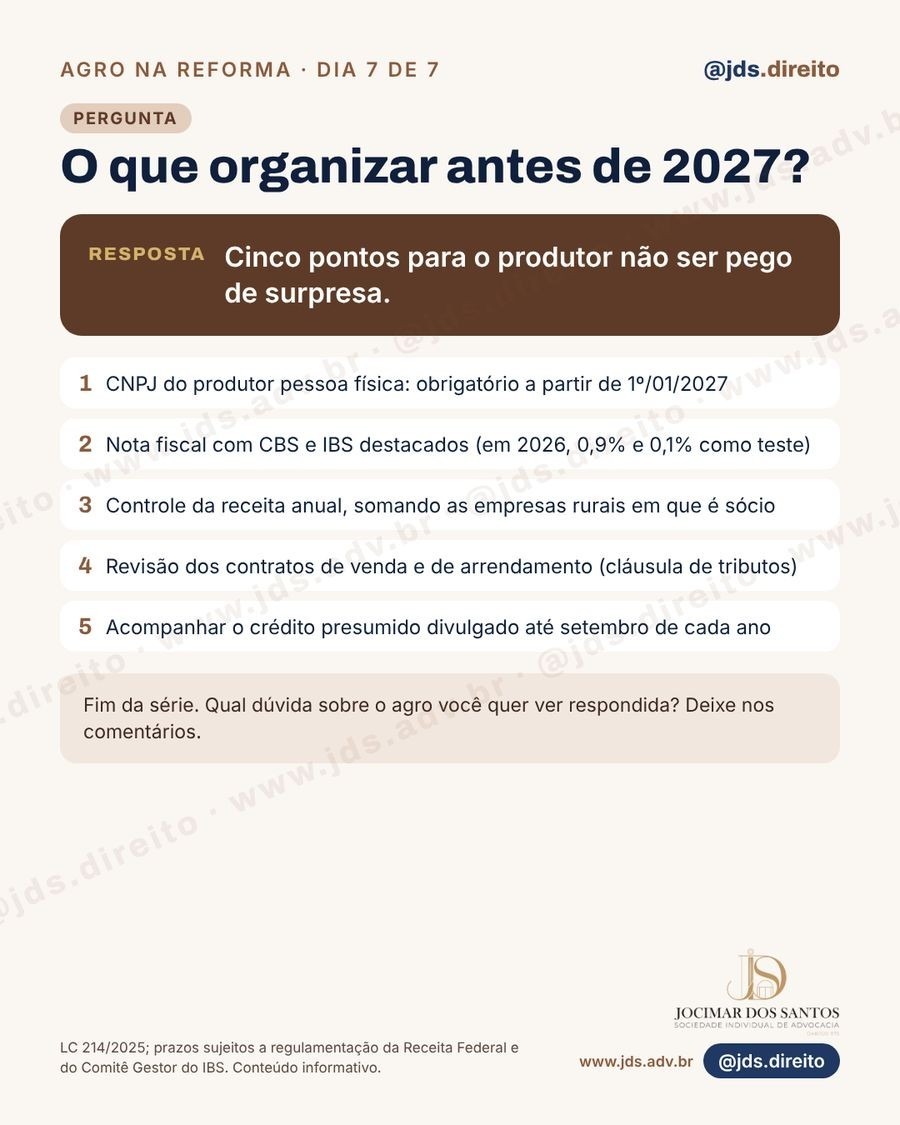
7. O que organizar antes de 2027?
Cinco pontos para o produtor não ser pego de surpresa:
- CNPJ do produtor pessoa física: obrigatório a partir de 1º/01/2027.
- Nota fiscal com CBS e IBS destacados (em 2026, 0,9% e 0,1%, como teste).
- Controle da receita anual, somando as empresas rurais em que é sócio.
- Revisão dos contratos de venda e de arrendamento (cláusula de tributos).
- Acompanhamento do crédito presumido, divulgado até setembro de cada ano.
LC 214/2025.